


Bloomberg — Tudo começou como uma típica aposta de private equity: a Hellman & Friedman e a JMI Equity retiraram a Kronos, empresa prestadora de serviços de recursos humanos, da bolsa em 2007. O plano era expandir os negócios por pelo menos alguns anos e, em seguida, vendê-la ou abri-la ao mercado.
Mas, após 19 anos passando por diferentes fundos, a Hellman & Friedman ainda detém a Kronos, agora conhecida como UKG. E não há planos iminentes para uma venda ou uma oferta pública inicial (IPO).
Em todo o setor, as empresas de private equity vêm se apegando por mais tempo tanto a ativos valiosos quanto a ativos difíceis de vender. O tradicional fundo de 10 anos, que era a espinha dorsal do modelo de aquisição, está desaparecendo.
Os “exits” — ou “saídas”, como são conhecidos no jargão do setor — são frequentemente adiados para um futuro distante, deixando os investimentos presos nas carteiras por tempo indeterminado.
Bem-vindos a uma espécie de “buraco negro” do private equity. Os ativos podem entrar. Mas raramente saem.
⟶ Assine as newsletters da Bloomberg Línea e receba as notícias do dia em primeira mão no e-mail.
As empresas estão transferindo-os para fundos de “continuação” recém-criados, mantendo-os junto a seguradoras ou retendo-os em seus próprios balanços patrimoniais. Essas medidas subvertem o modelo original de private equity, baseado em recuperações que levavam uma década ou menos.
Hoje, a vida média de um fundo de private equity subiu para 15 anos, de acordo com Todd Miller, codiretor global de consultoria secundária da Jefferies Financial Group.
“Isso destrói toda a lógica econômica dos fundos de private equity”, afirmou Hugh MacArthur, presidente da prática global de private equity da Bain. Com períodos de retenção mais longos, “as pessoas vão se perguntar: ‘por que estou fazendo isso?’”
Leia também: Brasileiros retomam viagens à Argentina e mudam perfil do turismo em Buenos Aires
O que começou como uma reação temporária ao aumento das taxas de juros se transformou em uma mudança no modelo de negócios. Em todo o setor, as empresas mantém dois tipos de ativos por mais tempo: negócios desvalorizados que são difíceis de alienar e bons investimentos que proporcionam fluxos constantes de caixa.
Dada a natureza opaca do private equity, pode ser difícil saber quais ativos apresentam bom desempenho e quais estão em dificuldades.
Em muitos casos, manter ativos por mais tempo não é melhor. Uma análise da criação de valor por safra desde 2005 nos mercados privados globais mostrou que os retornos, medidos em múltiplos das contribuições dos investidores, começam a estagnar após oito anos, antes de declinarem à medida que os períodos de manutenção se prolongam, de acordo com a Kroll, que administra disputas envolvendo private equity e reestruturações de fundos.
“Os dados simplesmente não corroboram a manutenção de ativos por períodos prolongados”, afirmou Mitchell Mansfield, diretor-gerente e chefe global de soluções de fundos da Kroll. “Após oito anos, nada de bom acontece.”
Este novo cenário do private equity leva os investidores a repensarem onde aplicar seu dinheiro. Também deu origem a uma série de novas estruturas idealizadas por gestores de recursos — algumas das quais irritaram clientes e atraíram o escrutínio dos órgãos reguladores.
Trata-se de um distanciamento radical do modelo de private equity dos anos anteriores.
Leia também: Megafusões aceleram em 2026, e mercado de M&A mira superar recorde histórico de 2021
Normalmente, os gestores de fundos levavam cerca de cinco anos para aplicar o capital e outros cinco para reestruturar as empresas e colher os ganhos.
Ocasionalmente, eles prolongavam esses prazos de manutenção, mas, em geral, os gestores cumpriam a promessa de recuperar as empresas em cerca de uma década, e as empresas de private equity se tornaram as queridinhas dos investidores, gerando bilhões de dólares em lucros. Anos de taxas de juros ultrabaixas impulsionaram esse modelo.
Os gestores de ativos geralmente evitavam transferir participações de um fundo para outro, mesmo que tais movimentos lhes permitissem redefinir comissões lucrativas. Isso porque os investidores geralmente viam com desagrado tais manobras e as consideravam um reflexo da incapacidade dos gestores de fundos de fechar bons negócios.
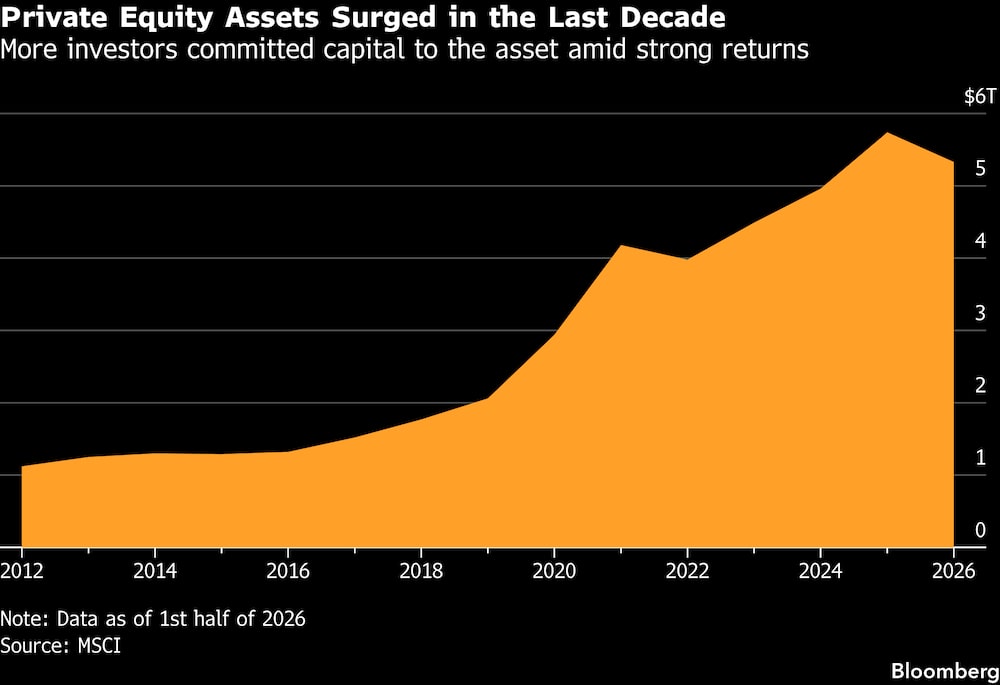
Então, o mercado mudou. À medida que as taxas de juros subiram em 2022, os custos de financiamento aumentaram, os valuations caíram e o mercado de exits praticamente congelou. As empresas de aquisição tiveram dificuldades para vender empresas a preços que lhes permitissem gerar lucros enormes.
Hoje, o setor tem mais de 32 mil empresas não vendidas, no valor de US$ 3,8 trilhões, presas em carteiras, de acordo com a Bain. A Kronos, agora UKG, é uma delas.
A empresa, cuja participação majoritária pertence à Hellman & Friedman e que integra diversos fundos administrados pela GIC de Cingapura e pela Blackstone, tem sido ameaçada pelos avanços na inteligência artificial. Seu valor despencou.
Os executivos preferem manter a UKG, que gera centenas de milhões de dólares em lucros para seu proprietário a cada ano, a arriscar vendê-la por um valuation que não lhes agrada.
A Blackstone começou a conversar com investidores já em 2014 sobre uma nova estrutura de fundos que lhe permitiria manter alguns ativos por mais tempo, segundo Joe Baratta, seu diretor global de estratégias de private equity.
Leia também: DGF cresceu com apostas em software no Brasil. Agora mira oportunidade maior com IA
As discussões surgiram após a experiência da empresa com investimentos como o da Hilton Hotels, que teve o capital fechado em 2007 por US$ 26 bilhões pela firma. Em 2013, a Blackstone a abriu o capital do grupo de hotéis novamente, gerando US$ 14 bilhões em lucros para a gestora de ativos.
Desde então, o preço de suas ações não parou de subir: a empresa abriu o capital a US$ 45,65 por ação e era negociada a US$ 307,08 no fechamento do mercado em Nova York na segunda-feira (21).
Baratta afirmou que a Hilton era o tipo de negócio que a Blackstone gostaria de ter mantido.
“Percebemos que havia certos negócios com histórico de longo prazo de crescimento e geração de fluxo de caixa livre”, afirmou ele. Os chamados fundos perpétuos da Blackstone, que permitem que ela mantenha ativos por mais tempo, atingiram cerca de US$ 556 bilhões em 30 de junho e representaram quase 48% dos ativos sob gestão da empresa que geram comissões.
As iniciativas da Blackstone fazem parte de uma tendência mais ampla de captação de fundos “perpétuos” de longo prazo, inserida em uma tendência do setor que visa proporcionar aos investidores comuns acesso aos mercados privados — e aos gestores de ativos um destino definitivo para seus investimentos.
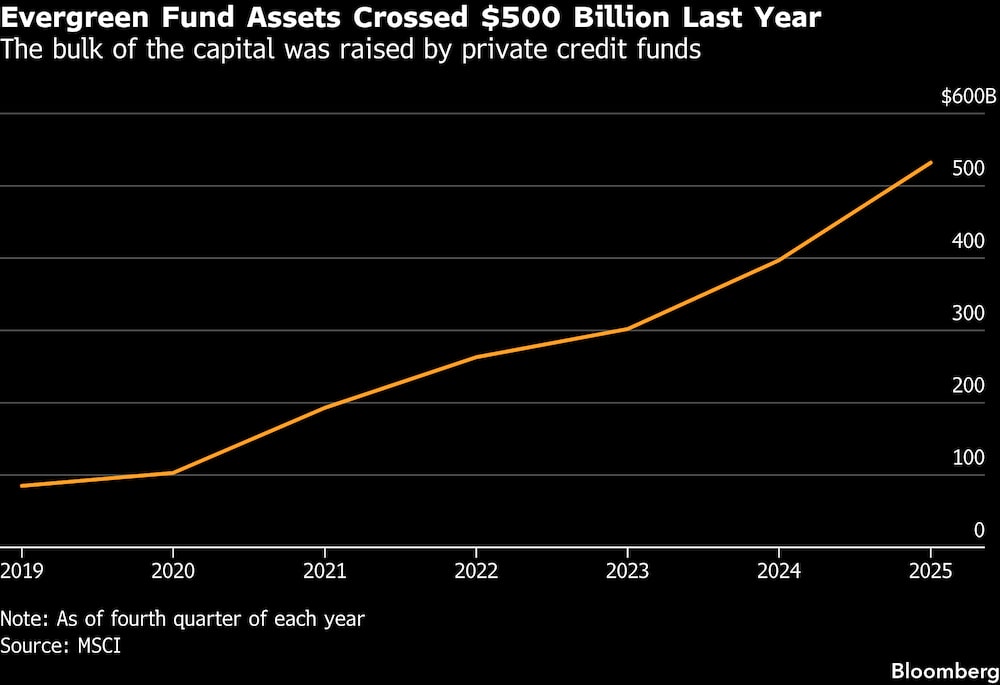
Quase 40% dos ativos da Blackstone estão agora alocados em fundos perpétuos. A Brookfield, por sua vez, montou ao longo dos anos uma rede de fundos privados, seguradoras, afiliadas listadas em bolsa e capital corporativo que lhe permite abrigar ativos para sempre.
A KKR criou sua unidade Strategic Holdings há quase três anos, uma “mini-Berkshire” que, assim como a Berkshire Hathaway (BRK/A), foi concebida para manter alguns investimentos por décadas. Gestoras como a Carlyle Group e a TPG também lançaram fundos perpétuos.
Vender o ativo em vez de mantê-lo pode ser melhor para os investidores, mas a nova estrutura costuma ser mais benéfica para as empresas de private equity, que cobram taxas sobre o total de ativos dos fundos. À medida que crescem e as taxas aumentam, há menos pressão para sair do investimento.
“Há dez anos, quando o general partner vendia um ativo, tratava-se de um verdadeiro evento de liquidez, pois recebia o ‘carry’”, disse Miller, referindo-se à parcela dos lucros que os gestores de investimentos podem embolsar. Hoje, esse cálculo mudou, pois as taxas cresceram o suficiente para que a manutenção dos ativos ofereça retornos significativos com custos menores.
Leia também: CEOs brasileiros planejam acelerar investimentos em IA, diz EY-Parthenon
Pagamentos cada vez mais baixos
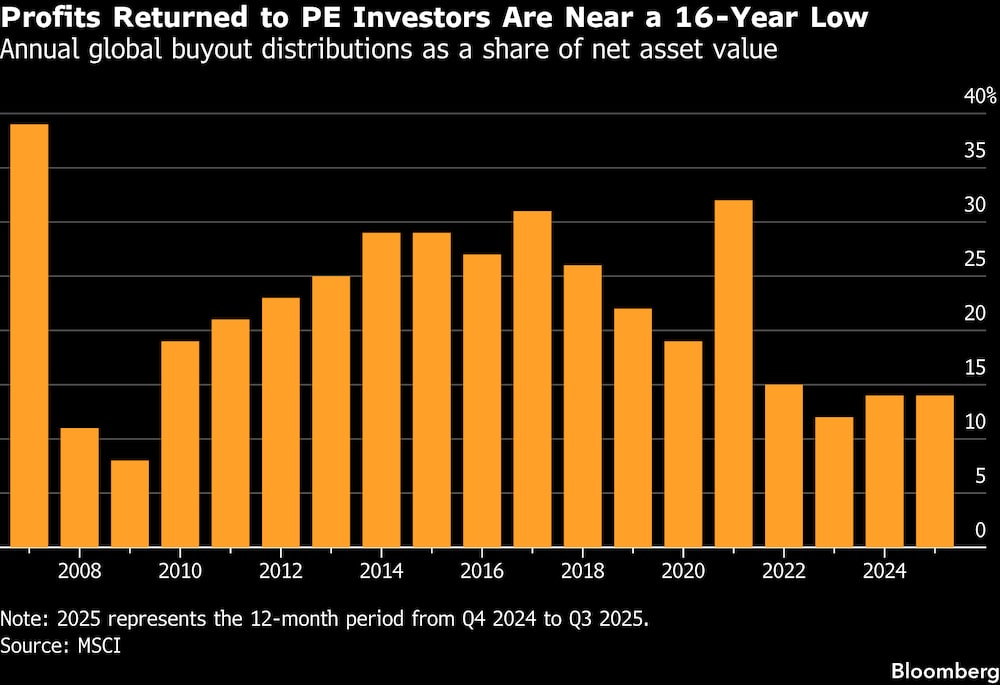
Os clientes de private equity sempre tiveram que lidar com a iliquidez e a incerteza, mas recebiam lucros mais elevados em troca. Hoje, os pagamentos aos investidores, como porcentagem do valor líquido total da carteira de private equity, estão em um nível próximo à mínima dos últimos 16 anos.
E a vida útil aparentemente interminável de algumas participações pode ser prejudicial aos investidores, conhecidos como sócios limitados, nesses fundos.
Um limited partner, o Teacher Retirement System of Texas, teve que ajustar duas vezes a forma como planeja novos investimentos em private equity após concluir que os fundos de aquisição e de capital de risco levariam mais tempo para gerar retorno.
“Constatamos que nossas premissas de distribuição eram otimistas demais, por isso estendemos as premissas de duração dos fundos”, afirmou Neil Randall, diretor de private equity do fundo de pensão do Texas, que administra mais de US$ 200 bilhões em ativos.
Além disso, os investidores afirmam estar incomodados com o aumento dos veículos de continuação de ativo único, pois o risco fica excessivamente concentrado em uma única empresa. Vinte por cento dos sócios limitados estão reduzindo suas alocações em fundos de aquisição, seja devido a pressões de liquidez ou a preocupações com os retornos, de acordo com a Bain.
“Acho que os sócios limitados estão bastante frustrados”, afirmou Miller, da Jefferies, falando de maneira geral. “Acho que todos os sócios limitados gostariam de ver os sócios gerais encerrando esses processos mais rapidamente do que estão fazendo.”
Leia também: Revolut pede licença bancária na Suíça e mira alta renda do país em sua expansão global
Opiniões divergentes
Os gestores de fundos argumentam que os veículos de continuação são necessários porque ativos de alta qualidade se tornaram mais difíceis de encontrar e, frequentemente, exigem períodos de manutenção mais longos do que os permitidos pelos fundos tradicionais de private equity.
Data centers, infraestrutura de energia, redes de fibra óptica e projetos de transição energética podem levar anos para serem construídos e décadas para atingirem seu valor total, afirmam eles.
Mas os investidores têm opiniões conflitantes sobre essas transações de continuação, que antes eram consideradas de nicho e agora representam quase 14% das saídas, de acordo com um relatório da Jefferies.
Em alguns casos, essas medidas geraram conflitos: uma disputa entre o Conselho de Investimentos de Abu Dhabi e a empresa de private equity Energy & Minerals Group, sediada em Houston, eclodiu no final do ano passado, quando o fundo soberano do Oriente Médio tentou impedir a iniciativa da EMG de prorrogar sua participação acionária em uma produtora de gás natural.
Outros investidores reclamam que os fundos de continuação reduzem a pressão para realizar uma venda pelo preço adequado e, em vez disso, permitem que os gestores continuem a arrecadar comissões.
Quando a Madison Dearborn Partners estava apresentando seu novo fundo aos investidores, uma parte do portfólio de negócios em andamento consistia em potenciais veículos de continuação. Os investidores ficaram surpresos, disse uma pessoa a par do assunto, já que tais transações costumam ser vistas como uma opção de último recurso.
Alguns desses veículos tiveram resultados desastrosos. A Platinum Equity criou um veículo de continuação com um único ativo em 2021 para adquirir a empresa de banheiros portáteis United Site Services de outro de seus fundos.
Mas a aposta concentrada em uma única empresa acabou por fracassar. O Fortress Investment Group, a Ares Management e a Blackstone estão entre as gestoras de recursos que devem perder, juntas, US$ 1,4 bilhão.
Leia também: Bernard Arnault troca comando de holding e reacende debate sobre sucessão na LVMH
Financiamento estruturado
A atual falta de saídas também gerou um conjunto de novas estruturas financeiras concebidas pelos gestores. Elas permitem que estes mantenham seus ativos e obtenham liquidez para os investidores — mesmo enquanto buscam novas fontes de capital.
A Carlyle AlpInvest, a Ares, a Dawson Partners e a Coller Capital estão entre as gestoras que lançaram as chamadas obrigações de fundos colateralizadas, que agrupam participações em fundos em operações complexas de dívida.
Consideradas mais seguras devido à forma como são estruturadas, elas permitem que os gestores de fundos atraiam recursos de seguradoras que, de outra forma, não poderiam investir devido ao risco.
A Evercore afirmou em maio que esperava que as CFOs ultrapassassem US$ 30 bilhões em volume de novos negócios este ano, um aumento de 50% em relação ao ano passado.
Desde então, atualizou essa previsão com base na atividade atual; a empresa agora espera que o volume seja o dobro do valor anterior, de acordo com Ahmet Yetis, diretor-gerente sênior da unidade de consultoria de private equity da Evercore.
Mas nem todas as transações estão sendo aprovadas. A Blackstone, por exemplo, recuou em seus planos de levantar um CFO de US$ 3 bilhões após ter enfrentado dificuldades para encontrar um comprador para a parcela de ações da oferta, conforme noticiado anteriormente pela Bloomberg.
Leia também: Turquia liquida 131 fundos em dificuldades e recorre a grandes bancos para supervisão
As chamadas recapitalizações por dividendos são mais uma forma pela qual as empresas de gestão de ativos conseguem manter seus investimentos por mais tempo. Elas permitem que as empresas tomem empréstimos para pagar distribuições aos proprietários e registraram um aumento acentuado nos últimos três anos, totalizando cerca de US$ 75 bilhões em 2025, de acordo com Jerry Hullinger, diretor de mercados de capitais de dívida do Citizens Bank.
A Blackstone e a Warburg Pincus aumentaram o endividamento da IntraFi, empresa de seu portfólio, para financiar um pagamento a si mesmas e a seus sócios limitados.
Alguns investidores veem oportunidades no cenário em transformação do private equity. A British Columbia Investment Management, por exemplo, lançou recentemente uma estratégia que inclui capital para veículos de continuação, participações estruturadas e recapitalizações.
“Enquanto as taxas de juros estiverem altas, as aquisições alavancadas tradicionais serão difíceis”, afirmou Ramy Rayes, vice-presidente executivo de estratégia de investimentos e risco da BCI. “Quem não se adaptar não sobreviverá.”
Veja mais em Bloomberg.com
Leia também
Família Batista planeja expansão da Avibras com foco no exterior, dizem fontes
©2026 Bloomberg L.P.


