


Todo mundo me pergunta sobre o boi. Quanto vai subir, até onde vai, se R$ 400 a arroba é exagero ou é só questão de tempo. É uma pergunta legítima, claro — mas, nas últimas semanas, tenho parado para fazer uma pergunta diferente, que acho que está sendo esquecida nessa conversa toda: e o consumidor, aguenta?
A resposta é menos animadora do que se imagina.
Quanto de carne cabe no salário mínimo?
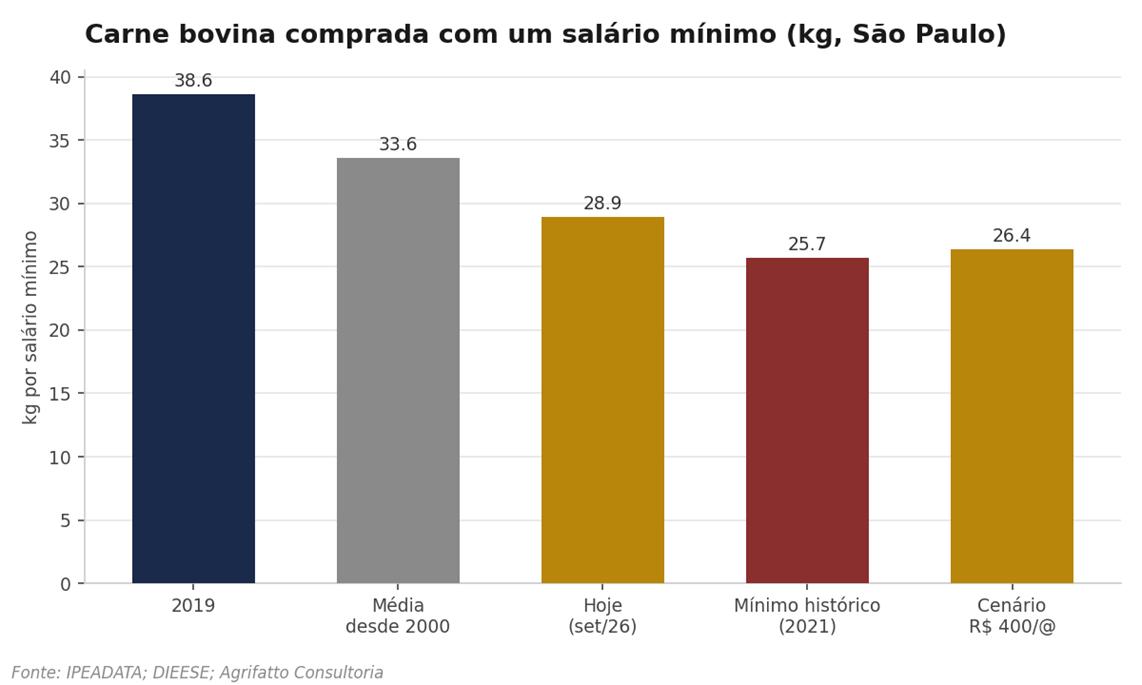
Com o mínimo em R$ 1.621,00 e a carne no varejo de São Paulo na casa de R$ 56,11/kg, a resposta é 28,9 kg. Parece pouco? E é. A relação está 14% abaixo da média histórica desde 2000, que é de 33,6 kg. E tem mais: em 2019, no último ano antes do choque da pandemia, esse mesmo salário comprava 38,6 kg. Perdemos quase 10 kg por mês de poder de compra em seis anos. Uma perda de 24,3% no poder de compra de carne bovina para o brasileiro.
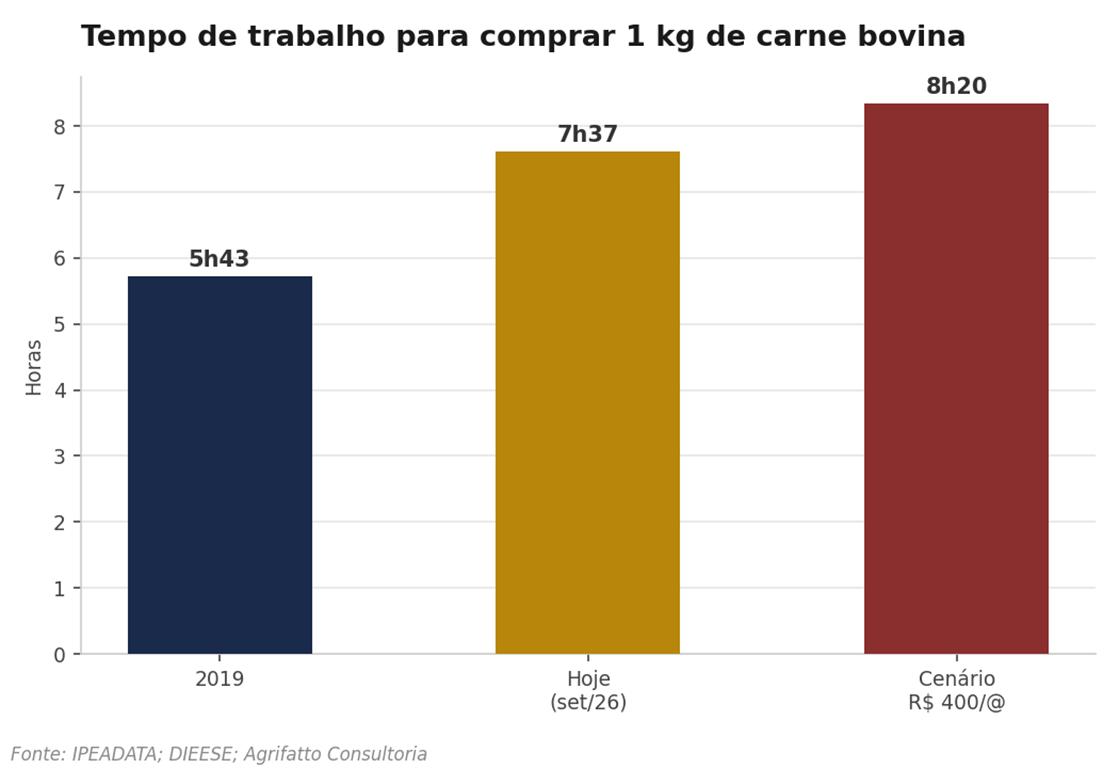
Outra forma de observar essa relação é observar o tempo de trabalho necessário para comprar o produto. Em 2019, o trabalhador do salário mínimo precisava de 5h43 de jornada para pagar um quilo de carne bovina. Hoje são 7h37. Mais de duas horas a mais de trabalho para levar o mesmo pacote para casa. Colocando sob esse pano, a gente nota que o brasileiro está perdendo tempo de vida para comprar o mesmo volume de carne.
Por que isso aconteceu — e por que o poder de compra não voltou?
Corrigindo os preços pelo IPCA para eliminar distorção, o preço real da carne saiu de R$ 37,96/kg em 2019 para R$ 56,11/kg agora — alta real de 47,8%. O choque mais forte aconteceu em 2020 e 2021: fase de alta de ciclo pecuário ocasionando em uma redução sistêmica da oferta de carne, pandemia cortando renda, auxílio emergencial injetando liquidez pontual e, para arrematar, demanda chinesa acelerando com força. Foi a maior escalada nominal de preços da carne bovina de toda a série histórica que acompanhamos.
O que me incomoda não é o choque em si — crises acontecem e os ciclos ciclam. O problema é que a fase de baixa não conseguiu reverter essa perda, como comumente ocorre. O preço real de hoje já voltou ao nível do auge de 2021 — sem pandemia nenhuma e em plena fase de baixa de ciclo. Por que isso aconteceu?
Afinal, o emprego divulgado, hoje, está muito melhor do que estava naquela época. A desocupação saiu de mais de 13% em 2021 para 5,3% agora, o melhor momento da série. Ou seja, estamos pagando o preço real da crise, mas sem estar tecnicamente em crise. Mas quando olhamos para a capacidade de consumo caindo, isso não faz sentido. Temos alguns pontos a refletir sobre isso.
Um estudo do FGV Ibre (Instituto Brasileiro de Economia da Fundação Getulio Vargas), conduzido pelo pesquisador Daniel Duque, ao analisar os efeitos do programa Bolsa Família após a ampliação do valor médio do benefício para cerca de R$ 670, em 2023 traz informações importantes. A conclusão é que para cada duas famílias que recebem o benefício, uma deixa o mercado de trabalho. Segundo Duque, entre as pessoas que podem receber o benefício, a taxa de participação no mercado de trabalho teve uma queda de 11%, se comparado ao grupo que não está apto a receber o benefício. O impacto é concentrado em homens jovens de 14 a 30 anos, especialmente nas regiões Norte e Nordeste e afeta principalmente o período que compreende a experiência do primeiro emprego.
E o problema é cumulativo, visto que retarda o aprendizado de habilidades socioemocionais, disciplina e experiência prática, impactando negativamente o capital humano. Em outras palavras, atrasar a entrada em um emprego formal reduz a produtividade e, consequentemente, os salários futuros. Ou seja, isso funciona como um freio de mão para que a renda de caminhe em termos reais e aumente o poder de compra.
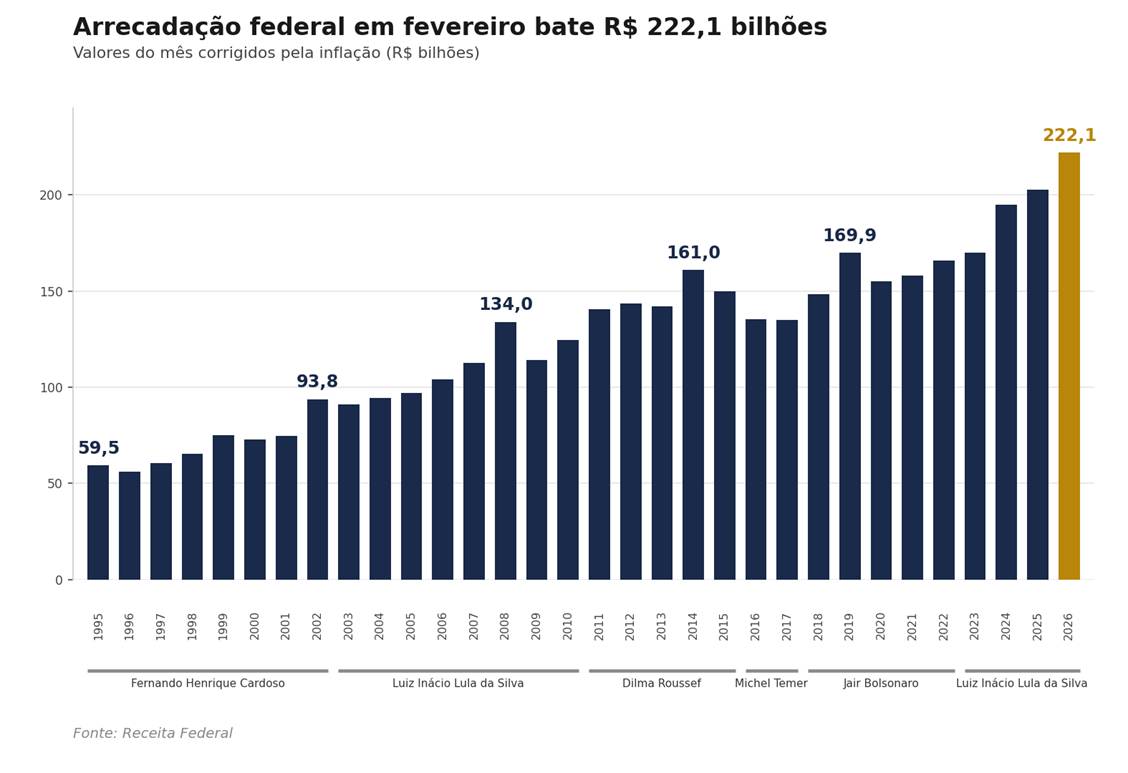
O segundo ponto é que o aumento da carga tributária cobra seu preço sobre o custo-Brasil.
A taxa Selic persistentemente alta, que fere mortalmente a capacidade de geração de lucro das empresas e consequentemente faz disparar o número de pedidos de recuperação judicial no país.
Para finalizar, o mundo sofre de uma redução no estoque de carne justamente ao mesmo tempo em que o Brasil produziu seu último recorde. Isso fez com que a competitividade internacional da carne brasileira aumentasse de forma relevante. Em média, o Brasil possui um boi gordo 14% mais barato do que a média dos principais exportadores. Em 2025, essa competitividade melhorou para 25% mais barato. Por isso, a porcentagem da produção brasileira exportada chegou a 42,5% do abate formal, um recorde.
Fonte: MDIC/Agrifatto
Tudo isso aumentou o preço da carne sem a contrapartida da renda, reduzindo ineditamente a capacidade de compra do brasileiro em plena fase de baixa do ciclo pecuário.
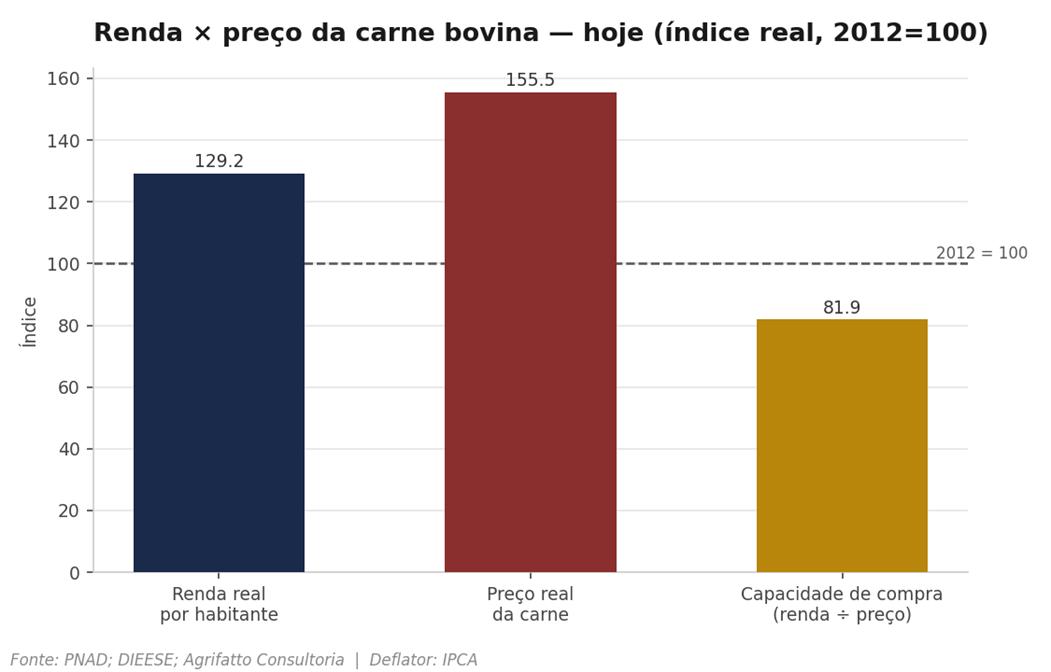
O índice de capacidade de compra, que a gente calcula com base em 2012 (base 100), resume bem esse desequilíbrio: estava em 97,2 em 2019, praticamente no patamar normal. Hoje marca 81,9 — queda de 15,8 pontos. A massa de renda real das famílias até cresceu 27,3% desde 2019. Só que o preço da carne cresceu mais rápido que a renda. Simples assim, e desconfortável assim.
E dada a somatória de coisas, nem mesmo a migração do consumidor para cortes mais baratos não foi suficiente para manter o consumo. A relação entre o preço do traseiro e do dianteiro caiu de 1,61 em 2019 para 1,54 hoje, sinal de que o dianteiro está sendo mais procurado do que o normal sugeriria.
Só que os dados por corte mostram algo interessante: o dianteiro não ficou mais barato o suficiente para compensar. O acém, historicamente símbolo do corte econômico, subiu de R$ 18,71/kg para R$ 41,45/kg — alta de 121,5%, mais forte, proporcionalmente, do que a alta da picanha. Em quilos por salário mínimo, o acém também perdeu 26,7% de poder de compra, acima da perda da picanha, de 22,9%. O consumidor migrou para o corte mais barato, mas o corte mais barato também ficou mais difícil de comprar.
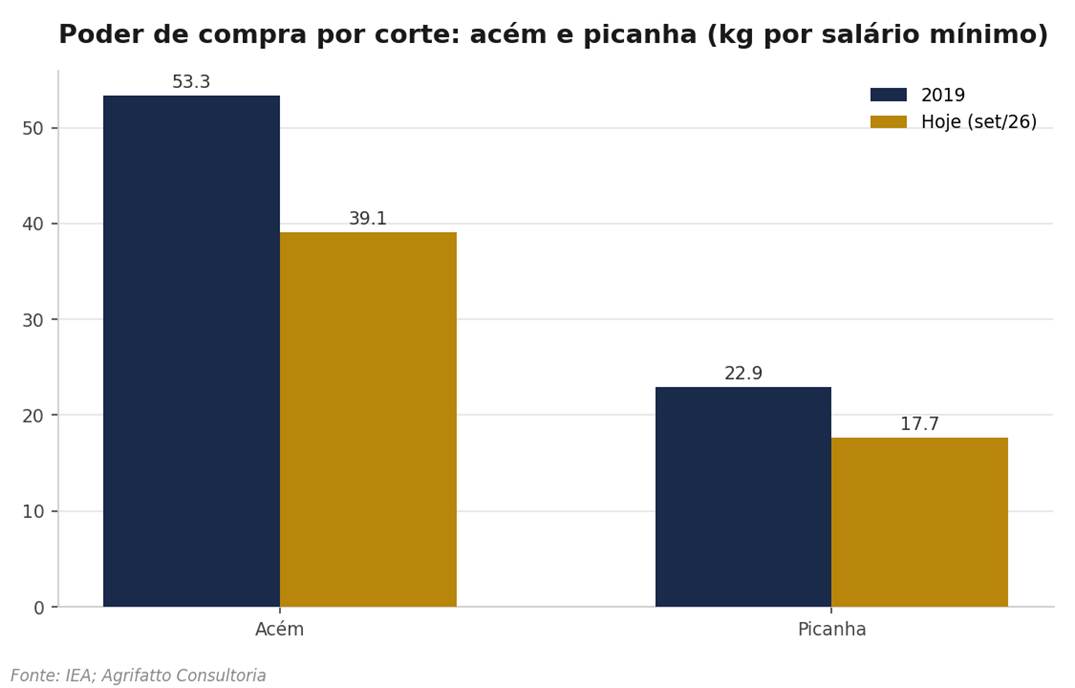
A conclusão é que o problema é o poder de compra fragilizado na tabela inteira.
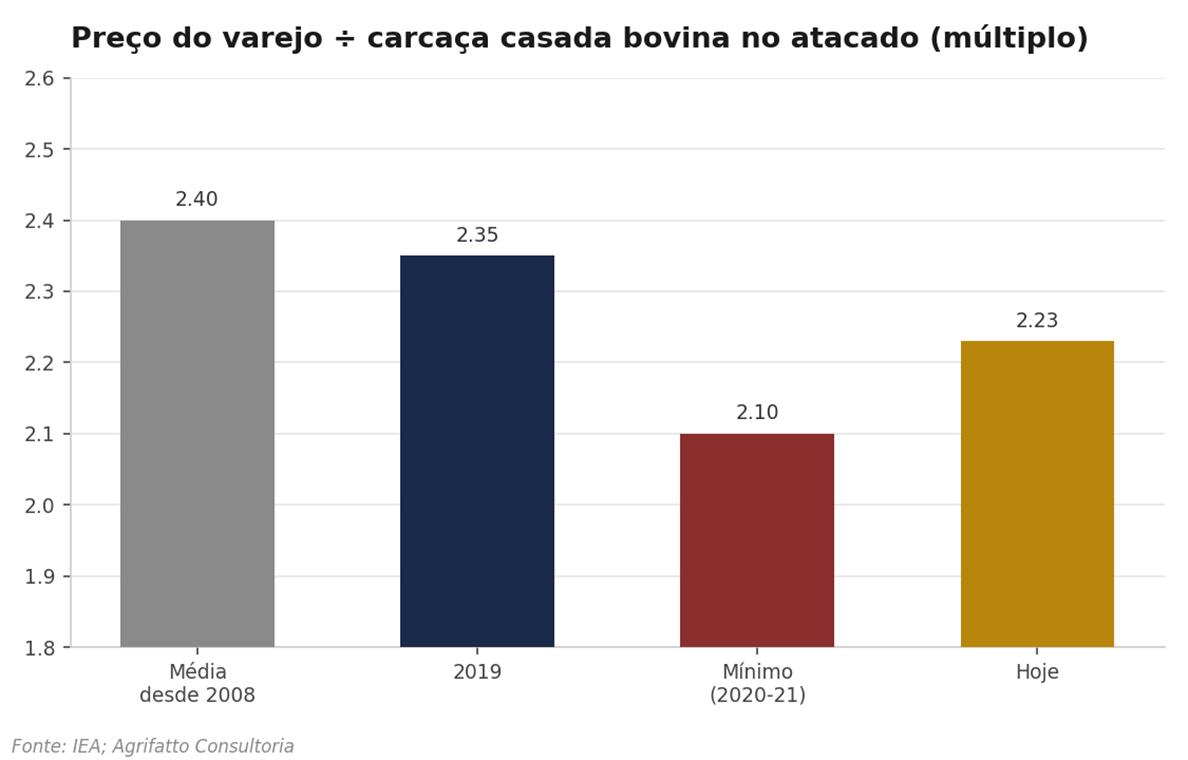
E para piorar, o varejo não está simplesmente repassando tudo. A relação entre o preço no varejo e o valor da carcaça casada no atacado — uma forma de medir quanto do custo do boi chega inteiro ao consumidor — era de 2,35 em 2019. Hoje está em torno de 2,23. Em 2020-21, quando o boi disparou e o consumidor não tinha renda para absorver a alta inteira, esse múltiplo chegou a cair para 2,10: parte da cadeia comprimiu margem para não perder volume. Agora, com a arroba voltando a subir, a margem está comprimindo de novo.Ou seja, o varejo está segurando parte da conta — mas historicamente isso não dura para sempre e depois costuma cobrar o preço com juros e correção.
É importante destacar que isso não é falta de gente disposta a comprar carne. O Brasileiro já teve um consumo per capita mais alto. O que ocorre é que a demanda já chegou no teto do que o bolso aguenta. E dado que a arroba deverá continuar subindo conforme o ciclo pecuário vira novamente para a fase de alta, quem vai segurar a diferença é a margem de quem está no meio da cadeia ao custo de um consumo per capita ainda menor, que poderá ser equilibrado no meio do caminho por políticas que reduzam a pressão de custos sobre a produção e a distribuição.
E para entender como o boi de R$ 400,00/@ afeta o consumidor, rodamos um modelo de regressão com dados mensais desde 2012 que explica 94% da variação do preço real da carne no varejo paulista. Uma alta de 10% para a arroba eleva o preço no varejo em cerca de 7%, com efeito dentro de mais ou menos um mês.
Com o boi a R$ 400/@ — ante os R$ 352/@ da parcial de setembro —, a capacidade de compra recuaria para 26,4 kg por salário mínimo. Esse número está perigosamente perto do pior momento já registrado em toda a série: o fundo de 2021, quando a combinação atípica daquele ano levou o indicador a 25,7 kg. Em tempo de trabalho, comprar um quilo de carne exigiria 8h20 do trabalhador do salário mínimo.
Não, uma alta até R$ 400/@ não vai liquidar o consumo de carne no Brasil — não é esse o alarme que quero tocar. Afinal, entre novembro e dezembro a China (aquela mesma que acabou de autorizar mais quatro plantas frigoríficas brasileiras a exportar) vai voltar às compras com força enquanto a oferta tende a dar início a u ajuste. O que eu quero dizer é que isso colocaria o consumidor de carne bovina num território próximo ao mais restrito desde 2000, sem que exista pandemia que justifique isso. Hoje, com desocupação oficial em 5,3%, não teríamos essa desculpa.
| Indicador | Hoje (R$ 352/@) | Cenário R$ 400/@ |
| Varejo estimado (R$/kg) | 56,11 | 61,36 |
| kg de carne por salário mínimo | 28,9 | 26,4 |
| Tempo de trabalho por kg | 7h37 | 8h20 |
| Desvio da média histórica (33,6 kg/SM) | -14% | -21% |
Fonte: IPEADATA; DIEESE; IEA; Agrifatto Consultoria
Fazendo a conta ao contrário, para devolver ao consumidor o poder de compra da média histórica — os 33,6 kg por salário mínimo —, o boi precisaria estar em R$ 284/@, não em R$ 352/@, algo impossível de acontecer sob condições de pressão normais. E, caso acontecesse, o produtor não conseguiria absorver o custo da pecuária e a liquidação de fêmeas continuaria ao ponto de a alta da carne se tornar ainda mais forte, dificultando sobremaneira a recuperação do consumo do brasileiro pela falta de oferta exacerbada e alongada do produto.
A distância entre esses dois preços é, no fim das contas, a medida exata do poder de compra que o consumidor brasileiro perdeu desde 2021. Um leve alívio real só deve vir em janeiro, com o reajuste do salário mínimo, e ainda assim limitado: cada 5% de reajuste real acima da inflação da carne devolve cerca de 1,5 kg de capacidade de compra por salário.
O resultado prático de tudo isso: com o rendimento médio, compra-se hoje 35% menos carne na Grande São Paulo, contra 23% a menos no Brasil como um todo.
***
Lygia Pimentel é médica veterinária, economista e diretora-executiva da Agrifatto


